


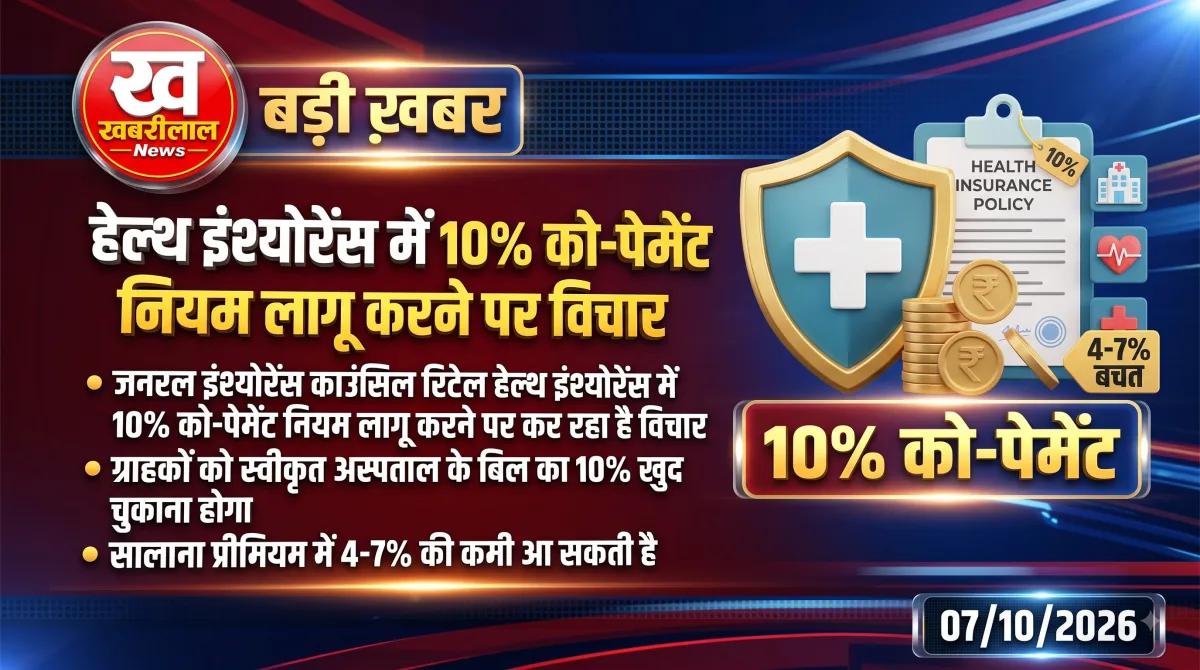
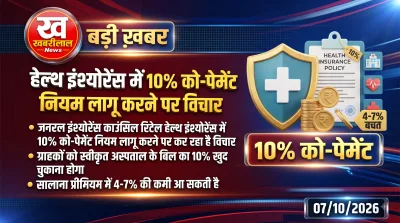
अगर आपके पास हेल्थ इंश्योरेंस (Health Insurance) पॉलिसी है या आप नया हेल्थ कवर लेने की योजना बना रहे हैं, तो जनरल इंश्योरेंस काउंसिल का नया प्रस्ताव आपकी जेब और बजट से सीधे जुड़ा है। मीडिया रिपोर्ट्स के अनुसार, जनरल इंश्योरेंस काउंसिल रिटेल हेल्थ इंश्योरेंस पॉलिसियों में 10% को-पेमेंट (Co-payment) लागू करने के प्रस्ताव पर गंभीरता से विचार कर रही है। अगर इस प्रस्ताव को मंजूरी मिल जाती है, तो यह नया नियम 1 जनवरी 2027 से देशभर में लागू हो सकता है।
क्या है 10% को-पेमेंट नियम?
को-पेमेंट नियम का सीधा अर्थ यह है कि अस्पताल में भर्ती होने पर इलाज के कुल मंजूर क्लेम (Approved Claim) का 10% हिस्सा पॉलिसीधारक को अपनी जेब से चुकाना होगा, जबकि शेष 90% रकम का भुगतान बीमा कंपनी करेगी। ग्राहकों को बहुत बड़े वित्तीय झटके से बचाने के लिए, एक क्लेम में ग्राहक के को-पेमेंट की अधिकतम सीमा 5 लाख रुपये तक सीमित रखने का भी प्रस्ताव है।
इसे दो उदाहरणों से आसानी से समझा जा सकता है:
 नॉर्मल बुखार समझकर न करें नजरअंदाज: 4 दिन के तेज बुखार के बाद छात्र की मौत, जानिए क्या है Scrub Typhus और इसके खतरनाक लक्षण
 Indian Railways Rule Change: दिसंबर से बदल जाएंगे ट्रेन टिकट के PNR नंबर, नई सीरीज लागू, एडवांस बुकिंग वाले यात्री जरूर दें ध्यान
 Financial Planning Master Sheet: डिजिटल युग में बिखर न जाए आपकी जमा-पूंजी, जानिए मास्टर एक्सेल शीट, वसीयत और 31 मार्च 2027 की समयसीमा का पूरा गणित
 Pending Traffic Challan: ई-चालान नहीं भरा तो न बनेगा PUC और न रिन्यू होगा ड्राइविंग लाइसेंस, सुप्रीम कोर्ट ने दिए ब्लैकलिस्ट करने के सख्त आदेश
- उदाहरण 1 (पूरा बिल मंजूर होने पर): मान लीजिए अस्पताल का कुल बिल 5 लाख रुपये है और कंपनी पूरा बिल मंजूर कर लेती है। नए नियम के तहत, बीमा कंपनी 90% (4,50,000 रुपये) चुकाएगी और आपको 10% (50,000 रुपये) देने होंगे।
- उदाहरण 2 (गैर-मंजूर खर्च शामिल होने पर): यदि अस्पताल का कुल बिल 5 लाख रुपये है, लेकिन पॉलिसी की शर्तों के अनुसार सिर्फ 4 लाख रुपये ही क्लेम के लिए मान्य हैं (यानी 1 लाख रुपये नॉन-पेबल/गैर-मंजूर खर्च हैं)। इस स्थिति में आपको 4 लाख रुपये का 10% (40,000 रुपये) और 1 लाख रुपये का पूरा गैर-मंजूर खर्च खुद देना होगा। यानी आपकी जेब से कुल 1,40,000 रुपये का खर्च आएगा।
क्या हेल्थ इंश्योरेंस का प्रीमियम सस्ता हो जाएगा?
इस प्रस्ताव का सबसे बड़ा और सकारात्मक पहलू यह है कि आपकी पॉलिसी का सालाना प्रीमियम (Premium) कम हो सकता है। चूंकि क्लेम का 10% हिस्सा ग्राहक खुद उठाएगा, इससे बीमा कंपनियों का वित्तीय जोखिम कम होगा। इसके अलावा, जब मरीजों को अपनी जेब से पैसे देने होंगे, तो लोग गैर-जरूरी मेडिकल टेस्ट्स और अस्पतालों द्वारा बढ़ा-चढ़ाकर बनाए गए बिलों को लेकर अधिक सतर्क रहेंगे।
Follow the Khabreelal News channel on WhatsApp Join ›🏪 आपके शहर के ऑफर
विशेषज्ञों का अनुमान है कि 10% को-पेमेंट लागू होने से सालाना प्रीमियम में लगभग 4% से 7% तक की कमी आ सकती है। हालांकि, यह ध्यान रखना जरूरी है कि 10% को-पेमेंट का मतलब यह बिल्कुल नहीं है कि प्रीमियम भी पूरे 10% की दर से घटेगा।
कैशलेस और रीइंबर्समेंट क्लेम पर असर
यह प्रस्तावित नियम कैशलेस (Cashless) और रीइंबर्समेंट (Reimbursement) दोनों तरह के क्लेम पर लागू होगा:
- कैशलेस क्लेम: इस प्रक्रिया में बीमा कंपनी अस्पताल को सीधे 90% हिस्से का ही सेटलमेंट करेगी। बाकी का 10% हिस्सा मरीज या उसके परिजनों को डिस्चार्ज के समय अस्पताल के काउंटर पर खुद जमा करना होगा।
- रीइंबर्समेंट क्लेम: इसमें आपको पहले अस्पताल का पूरा बिल खुद चुकाना होगा। बाद में जब आप कंपनी से क्लेम मांगेंगे, तो स्वीकृत रकम का केवल 90% ही आपके बैंक खाते में रिफंड किया जाएगा।
नया हेल्थ प्लान खरीदते समय इन बातों का रखें ध्यान
स्वास्थ्य बीमा खरीदते समय पॉलिसी के दस्तावेजों को बारीकी से पढ़ना और भी जरूरी हो जाता है। हमेशा चेक करें कि कमरे के किराए (Room Rent Limit) या किसी खास बीमारी के इलाज पर कोई सब-लिमिट या कैपिंग तो नहीं है। इसके साथ ही, सिरिंज, पीपीई किट या ग्लव्स जैसी कौन-कौन सी चीजें 'नॉन-पेबल आइटम्स' (Non-payable items) की लिस्ट में आती हैं, इसकी जानकारी जरूर लें। आपात स्थिति में आपकी जेब से अधिकतम कितना पैसा जा सकता है (Out-of-pocket expenses), इसका पहले से आकलन करके अपना इमरजेंसी फंड तैयार रखना अब और भी महत्वपूर्ण हो जाएगा।
Sabse pehle comment karne wale banein.