



मुंबई/नई दिल्ली:
\r\n\r\nशुक्रवार का दिन भारतीय बैंकिंग उपभोक्ताओं के लिए किसी 'स्वतंत्रता दिवस' से कम नहीं था—रिकवरी एजेंटों के डर से स्वतंत्रता, गलत पॉलिसी खरीदने के पछतावे से स्वतंत्रता, और ऑनलाइन ठगी के नुकसान से स्वतंत्रता। भारतीय रिजर्व बैंक (RBI) ने अपनी द्वैमासिक मौद्रिक नीति समीक्षा (Bi-monthly Monetary Policy Review) में ऐसे कड़े तेवर दिखाए हैं, जिनकी उम्मीद आम जनता दशकों से कर रही थी।READ ALSO:-RBI का 'मास्टरस्ट्रोक': न लोन महंगा होगा, न ठग कर पाएंगे खाली जेब... गवर्नर संजय मल्होत्रा ने आम आदमी को दिए 'सुरक्षा' और 'राहत' के दो बड़े कवच
\r\n\r\n\r\n\r\n
आरबीआई गवर्नर संजय मल्होत्रा की अध्यक्षता वाली मौद्रिक नीति समिति (MPC) ने न केवल रेपो रेट (Repo Rate) को 5.25 प्रतिशत पर यथावत रखकर आपकी ईएमआई (EMI) को बढ़ने से रोका है, बल्कि बैंकों की कार्यप्रणाली में आमूलचूल परिवर्तन के आदेश भी दिए हैं।
\r\n\r\n\r\n\r\n
यह रिपोर्ट महज़ एक खबर नहीं है, बल्कि यह आपके वित्तीय अधिकारों का दस्तावेज है। आइए, विस्तार से समझते हैं कि आरबीआई के इस नए 'कंज्यूमर चार्टर' का आपकी जिंदगी पर क्या असर पड़ेगा और बैंकिंग का चेहरा कैसे बदलने वाला है।
\r\n\r\n
 RBI Repo Rate Hike: रिजर्व बैंक ने 4 साल बाद रेपो रेट बढ़ाकर 5.50% किया, अब होम और कार लोन की EMI होगी महंगी, जानिए इस बड़े फैसले का सीधा असर
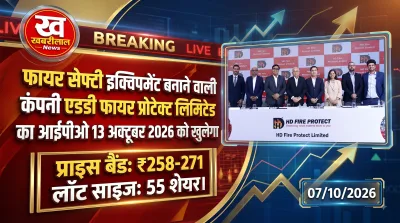 HD Fire Protect IPO: 13 अक्टूबर को खुलेगा एचडी फायर प्रोटेक्ट का आईपीओ, ₹258-271 तय हुआ प्राइस बैंड, जानें निवेश से जुड़ी सभी डिटेल्स
 Gold Silver Price Today: सोने और चांदी की कीमतों में बदलाव, 24 कैरेट सोना ₹14,871 प्रति ग्राम, जानें 12 शहरों के ताजा भाव और असली-नकली की पहचान
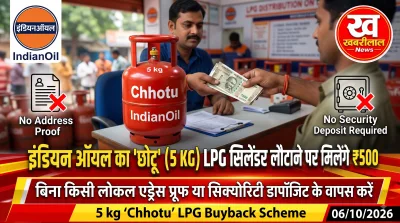 IOCL Chhotu LPG Cylinder: 'छोटू' गैस सिलेंडर वापस करने पर मिलेंगे ₹500, बिना लोकल एड्रेस प्रूफ के नया कनेक्शन, जानें पूरा प्रोसेस
रिकवरी एजेंटों का 'टेरर राज' खत्म—अब इज्जत से मांगना होगा पैसा
\r\n\r\nभारत में लोन लेना आसान है, लेकिन अगर किसी मजबूरी में एक भी किस्त (EMI) बाउंस हो जाए, तो रिकवरी एजेंटों का व्यवहार किसी बुरे सपने से कम नहीं होता। देर रात फोन करना, अभद्र भाषा का प्रयोग, घर आकर चिल्लाना और पड़ोसियों के सामने बेइज्जत करना—यह सब अब तक 'वसूली' का हिस्सा माना जाता था। लेकिन आरबीआई ने अब इस पर पूर्ण विराम लगा दिया है।
\r\n\r\nFollow the Khabreelal News channel on WhatsApp Join › \r\n\r\n
क्या थी समस्या?
\r\n\r\nपिछले कुछ वर्षों में, विशेषकर डिजिटल लेंडिंग ऐप्स और क्रेडिट कार्ड कंपनियों द्वारा रिकवरी के लिए अपनाए गए हथकंडों के कारण कई ग्राहकों ने आत्महत्या तक कर ली। शिकायतें थीं कि एजेंट ग्राहकों के रिश्तेदारों को अश्लील संदेश भेजते थे और सामाजिक प्रतिष्ठा धूमिल करते थे। बैंक यह कहकर पल्ला झाड़ लेते थे कि "रिकवरी एजेंसी एक बाहरी संस्था (Third Party) है।"
\r\n\r\n\r\n\r\n
आरबीआई का नया फरमान: 'जिम्मेदारी बैंक की होगी'
\r\n\r\nगवर्नर संजय मल्होत्रा ने साफ शब्दों में कहा है कि बैंक अब अपनी जिम्मेदारी से भाग नहीं सकते। नए नियमों के तहत:
\r\n\r\n\r\n\r\n
- \r\n
- \r\n सीधी जवाबदेही (Direct Accountability): यदि कोई रिकवरी एजेंट किसी ग्राहक के साथ बदसलूकी करता है, तो आरबीआई रिकवरी एजेंसी को नहीं, बल्कि उस बैंक या एनबीएफसी (NBFC) को दंडित करेगा जिसने उसे काम पर रखा है।\r\n \r\n
- \r\n समय और मर्यादा (Time and Decency): रिकवरी कॉल्स के लिए एक सख्त समय सीमा (सुबह 8 बजे से शाम 7 बजे तक) तय की जाएगी। इसके बाद या इससे पहले फोन करना नियमों का उल्लंघन माना जाएगा।\r\n \r\n
- \r\n ब्लैकलिस्टिंग: नियमों का उल्लंघन करने वाले एजेंटों और एजेंसियों का एक केंद्रीय डेटाबेस तैयार होगा। एक बार ब्लैकलिस्ट होने पर वे किसी दूसरे बैंक के लिए काम नहीं कर पाएंगे।\r\n \r\n
- \r\n पुलिस सत्यापन: बैंकों को सुनिश्चित करना होगा कि उनके द्वारा नियुक्त हर एजेंट का पुलिस वेरिफिकेशन हो चुका हो और उसे 'सॉफ्ट स्किल' (बातचीत के तरीके) की ट्रेनिंग मिली हो।\r\n \r\n
\r\n\r\n
विशेषज्ञ की राय:
\r\n\r\nबैंकिंग विश्लेषक अजय बग्गा कहते हैं, "यह कदम रिकवरी प्रक्रिया को मानवीय बनाएगा। बैंकों को अब यह समझना होगा कि ग्राहक की मजबूरी का फायदा उठाकर उसका उत्पीड़न नहीं किया जा सकता। भारी जुर्माने के डर से बैंक अब 'बाहुबलियों' की जगह 'प्रोफेशनल्स' को रिकवरी का काम सौंपेंगे।"
\r\n\r\n\r\n\r\n
'मिस-सेलिंग' पर सर्जिकल स्ट्राइक—नहीं बिकेगी जबरदस्ती की पॉलिसी
\r\n\r\nक्या आप कभी बैंक में फिक्स्ड डिपॉजिट (FD) कराने गए हैं और वहां मौजूद रिलेशनशिप मैनेजर ने आपको बातों में उलझाकर कोई 'यूलिप' (ULIP) या 'इंश्योरेंस प्लान' थमा दिया है? अगर हां, तो आप अकेले नहीं हैं। इसे बैंकिंग की भाषा में 'मिस-सेलिंग' (Mis-selling) कहते हैं।
\r\n\r\n\r\n\r\n
'टारगेट' के खेल में पिसता ग्राहक
\r\n\r\nबैंक कर्मचारियों पर बीमा और निवेश उत्पाद बेचने का भारी दबाव होता है। अक्सर वे ग्राहकों को यह नहीं बताते कि यह पॉलिसी शेयर बाजार के जोखिम से जुड़ी है या इसमें पैसा 5 साल के लिए लॉक हो जाएगा। वे इसे 'एफडी से बेहतर रिटर्न' बताकर बेच देते हैं। सबसे ज्यादा शिकार वरिष्ठ नागरिक होते हैं, जो अपनी जीवनभर की पूंजी सुरक्षित रखना चाहते हैं लेकिन जोखिम भरे प्लान में फंस जाते हैं।
\r\n\r\n\r\n\r\n
आरबीआई का 'सटेबिलिटी टेस्ट' (Suitability Test)
\r\n\r\nआरबीआई अब बैंकों के लिए सख्त गाइडलाइंस ला रहा है:
\r\n\r\n\r\n\r\n
- \r\n
- \r\n जरूरत का आंकलन: कोई भी वित्तीय उत्पाद बेचने से पहले बैंक को यह लिखित में रिकॉर्ड करना होगा कि यह उत्पाद ग्राहक की जरूरत (Need) और जोखिम क्षमता (Risk Profile) के अनुसार क्यों सही है।\r\n \r\n
- \r\n स्पष्ट खुलासा (Disclosure): बैंक कर्मचारी को ग्राहक को साफ-साफ बताना होगा कि प्रोडक्ट में कितना जोखिम है, लॉक-इन पीरियड क्या है और रिटर्न की गारंटी है या नहीं।\r\n \r\n
- \r\n जीरो टॉलरेंस: यदि भविष्य में कोई ग्राहक शिकायत करता है कि उसे गलत जानकारी देकर प्रोडक्ट बेचा गया, और जांच में यह सही पाया जाता है, तो बैंक को पूरा पैसा ब्याज सहित वापस करना पड़ सकता है।\r\n \r\n
\r\n\r\n
डिजिटल फ्रॉड—25,000 रुपये का 'मुआवजा कवच'
\r\n\r\nडिजिटल इंडिया की सफलता के बीच साइबर फ्रॉड एक दीमक की तरह उभरा है। जामताड़ा जैसे नाम अब घर-घर में जाने जाते हैं। छोटे फ्रॉड (2,000 से 10,000 रुपये तक) के मामलों में अक्सर पुलिस एफआईआर दर्ज नहीं करती और बैंक हाथ खड़े कर देते हैं। आरबीआई ने इस दर्द को समझा है।
\r\n\r\n\r\n\r\n
क्रांतिकारी प्रस्ताव: 'नुकसान आपका, भरपाई हम'
\r\n\r\nआरबीआई ने प्रस्ताव दिया है कि छोटे मूल्य (Small Value) के अनधिकृत डिजिटल ट्रांजेक्शन पर ग्राहकों को 25,000 रुपये तक का मुआवजा देने की व्यवस्था की जाए।
\r\n\r\n\r\n\r\n
यह कैसे काम करेगा?
\r\n\r\n- \r\n
- \r\n परिदृश्य: मान लीजिए आपके खाते से किसी ने धोखे से 15,000 रुपये निकाल लिए। यह फ्रॉड बैंक के सिस्टम की खामी, अनधिकृत एक्सेस या थर्ड पार्टी ऐप की गलती से हुआ।\r\n \r\n
- \r\n मौजूदा स्थिति: आपको साबित करना पड़ता था कि गलती आपकी नहीं है। रिफंड मिलने में महीनों लग जाते थे।\r\n \r\n
- \r\n नई व्यवस्था: यदि आप एक निश्चित समय (जैसे 24 या 48 घंटे) के भीतर बैंक को सूचित करते हैं, तो बैंक को तुरंत (Tatkal) आपके नुकसान की भरपाई करनी होगी। बाद में बैंक जांच करेगा, लेकिन ग्राहक को पैसा पहले मिलेगा।\r\n \r\n
\r\n\r\n
यह कदम डिजिटल भुगतान पर आम जनता का विश्वास (Trust) कई गुना बढ़ा देगा। लोग अब डर के बिना ऑनलाइन ट्रांजेक्शन कर सकेंगे।
\r\n\r\n
🏪 आपके शहर के ऑफर
विज्ञापन · स्थानीय दुकानों की ताज़ा स्कीम · स्वाइप करें →
सभी ऑफर देखें →
बुजुर्गों के लिए 'वीआईपी सुरक्षा' (Senior Citizen Protocol)
\r\n\r\nआरबीआई गवर्नर ने विशेष रूप से वरिष्ठ नागरिकों का जिक्र किया। साइबर अपराधी अक्सर तकनीक से कम परिचित बुजुर्गों को निशाना बनाते हैं। आरबीआई अब उनके लिए 'सुरक्षा का डबल लॉक' लगाने जा रहा है।
\r\n\r\n\r\n\r\n
क्या है नया ड्राफ्ट?
\r\n\r\nआरबीआई एक डिस्कशन पेपर ला रहा है जिसमें निम्नलिखित सुझाव शामिल हो सकते हैं:
\r\n\r\n\r\n\r\n
- \r\n
- \r\n एडिशनल ऑथेंटिकेशन (Additional Authentication): वरिष्ठ नागरिकों के खातों से होने वाले ट्रांजेक्शन के लिए सिर्फ ओटीपी (OTP) काफी नहीं होगा। इसमें बायोमेट्रिक वेरिफिकेशन या वॉयस कॉल कन्फर्मेशन जोड़ा जा सकता है।\r\n \r\n
- \r\n लैग्ड क्रेडिट (Lagged Credit/Cooling Period): यह एक बहुत ही स्मार्ट फीचर है। इसके तहत, यदि कोई बुजुर्ग किसी नए व्यक्ति को पैसा ट्रांसफर करता है, तो पैसा तुरंत जाने के बजाय 4 से 12 घंटे की देरी से जाएगा।\r\n\r\n
- \r\n
- \r\n फायदा: इस दौरान अगर उन्हें पता चलता है कि यह फ्रॉड है, तो वे ट्रांजेक्शन को रद्द कर सकते हैं। फ्रॉडस्टर अक्सर 'अर्जेंसी' (जल्दी) का फायदा उठाते हैं, यह नियम उस अर्जेंसी को ही खत्म कर देगा।\r\n \r\n
\r\n - \r\n
- \r\n सह-खाताधारक अलर्ट: बुजुर्गों के खाते से बड़ी निकासी होने पर उनके नॉमिनी या बच्चों को एसएमएस अलर्ट जाने की सुविधा।\r\n \r\n
\r\n\r\n
ब्याज दरें और अर्थव्यवस्था—स्थिरता में ही समझदारी
\r\n\r\nतमाम उपभोक्ता-केंद्रित घोषणाओं के बीच, आरबीआई ने अपनी मुख्य मौद्रिक नीति में स्थिरता बनाए रखी है।
\r\n\r\n\r\n\r\n
रेपो रेट 5.25% पर स्थिर
\r\n\r\nरेपो रेट वह दर है जिस पर आरबीआई बैंकों को कर्ज देता है। इसे 5.25% पर बरकरार रखने के कई मायने हैं:
\r\n\r\n\r\n\r\n
- \r\n
- \r\n मध्यम वर्ग को राहत: होम लोन और कार लोन की ईएमआई नहीं बढ़ेगी। पिछले दो सालों में ब्याज दरों में हुई बढ़ोतरी से आम आदमी का बजट बिगड़ गया था, अब उसे स्थिरता मिली है।\r\n \r\n
- \r\n महंगाई पर नजर: आरबीआई का मानना है कि महंगाई अभी काबू में है, लेकिन वैश्विक अनिश्चितताओं (युद्ध, तेल की कीमतें) को देखते हुए दरें घटाने का जोखिम नहीं लिया जा सकता।\r\n \r\n
- \r\n निवेशकों के लिए संदेश: स्थिर ब्याज दरें कॉर्पोरेट जगत को निवेश की योजना बनाने में मदद करती हैं, जिससे रोजगार सृजन होता है।\r\n \r\n
\r\n\r\n
गवर्नर ने कहा, "हमारा अर्जुन की तरह सिर्फ एक लक्ष्य है—महंगाई को 4% के दायरे में रखना और विकास की रफ्तार को बनाए रखना।"
\r\n\r\n\r\n\r\n
आगे की राह—1 अप्रैल 2026 से क्या बदलेगा?
\r\n\r\nआरबीआई द्वारा घोषित ये गाइडलाइंस महज कागजी नहीं हैं। केंद्रीय बैंक ने स्पष्ट किया है कि इनके ड्राफ्ट रेगुलेशन जल्द ही जारी किए जाएंगे और संभवतः नए वित्तीय वर्ष (1 अप्रैल 2026) से इन्हें लागू कर दिया जाएगा।
\r\n\r\n\r\n\r\n
बैंकों के लिए चुनौती:
\r\n\r\nबैंकों को अपनी कार्यप्रणाली, सॉफ्टवेयर और कर्मचारी प्रशिक्षण (Training) में बड़े बदलाव करने होंगे। रिकवरी एजेंसियों के साथ नए अनुबंध करने होंगे और मिस-सेलिंग रोकने के लिए आंतरिक ऑडिट सिस्टम को मजबूत करना होगा।
\r\n\r\n\r\n\r\n
ग्राहकों के लिए सलाह:
\r\n\r\nआरबीआई ने ग्राहकों को अधिकार दिए हैं, लेकिन सतर्कता की जिम्मेदारी अब भी आपकी है।
\r\n\r\n\r\n\r\n
- \r\n
- \r\n अपना ओटीपी/पिन किसी से शेयर न करें।\r\n \r\n
- \r\n लोन एग्रीमेंट पर साइन करने से पहले उसे पूरा पढ़ें।\r\n \r\n
- \r\n रिकवरी एजेंट अगर परेशान करे, तो डरे नहीं, सीधे आरबीआई लोकपाल (Ombudsman) में शिकायत करें।\r\n \r\n
\r\n\r\n
बैंकिंग का 'स्वर्ण युग'?
\r\n\r\nआरबीआई की फरवरी 2026 की यह मौद्रिक नीति समीक्षा इतिहास में इसलिए याद रखी जाएगी क्योंकि इसने 'पूंजी' से ज्यादा 'व्यक्ति' को महत्व दिया। गवर्नर संजय मल्होत्रा ने यह साबित कर दिया है कि एक मजबूत अर्थव्यवस्था वह नहीं है जहां बैंक मुनाफा कमाएं, बल्कि वह है जहां ग्राहक सुरक्षित और सम्मानित महसूस करे।
\r\n\r\n\r\n\r\n
रिकवरी एजेंटों की 'गुंडागर्दी' का अंत, गलत प्रोडक्ट बेचने पर रोक और फ्रॉड पर मुआवजे की गारंटी—ये तीन स्तंभ भारतीय बैंकिंग व्यवस्था को एक नए युग में ले जाएंगे। अब गेंद बैंकों के पाले में है कि वे इन नियमों को कितनी ईमानदारी से जमीन पर उतारते हैं।
\r\n\r\n\r\n\r\n
"आरबीआई ने आपके हाथों में ढाल और तलवार दोनों दे दी है। अब डरने का नहीं, जागरूक बनने का समय है। अगर कोई बैंक या एजेंट आपके अधिकारों का हनन करे, तो याद रखें—कानून अब आपकी तरफ है।"
\r\n\r\n\r\n\r\n
क्विक फैक्ट्स: एक नजर में सब कुछ
\r\n\r\n| \r\n घोषणा \r\n | \r\n \r\n ग्राहक पर प्रभाव \r\n | \r\n \r\n लागू होने की उम्मीद \r\n | \r\n
| \r\n रेपो रेट 5.25% \r\n | \r\n \r\n होम/कार लोन की EMI नहीं बढ़ेगी। \r\n | \r\n \r\n तत्काल प्रभाव से \r\n | \r\n
| \r\n रिकवरी एजेंट गाइडलाइंस \r\n | \r\n \r\n गाली-गलौज और देर रात कॉल बंद। बैंक जिम्मेदार। \r\n | \r\n \r\n अप्रैल 2026 \r\n | \r\n
| \r\n मिस-सेलिंग पर रोक \r\n | \r\n \r\n जरूरत के हिसाब से ही बिकेगा प्रोडक्ट। \r\n | \r\n \r\n ड्राफ्ट जारी \r\n | \r\n
| \r\n डिजिटल फ्रॉड मुआवजा \r\n | \r\n \r\n ₹25,000 तक का रिफंड (छोटे फ्रॉड पर)। \r\n | \r\n \r\n प्रस्ताव चरण में \r\n | \r\n
| \r\n बुजुर्ग सुरक्षा \r\n | \r\n \r\n ट्रांजेक्शन में देरी (Cooling period) और एक्स्ट्रा जांच। \r\n | \r\n \r\n चर्चा जारी \r\n | \r\n
\r\n\r\n
(यह रिपोर्ट आरबीआई की 8 फरवरी 2026 की आधिकारिक घोषणाओं और गवर्नर की प्रेस कॉन्फ्रेंस पर आधारित है।)
Sabse pehle comment karne wale banein.