

[नई दिल्ली/मुंबई, 12 फरवरी 2026] — क्या आप भी उन करोड़ों भारतीयों में से एक हैं जो बैंक तो गए थे फिक्स्ड डिपॉजिट (FD) कराने, लेकिन बैंक मैनेजर की चिकनी-चुपड़ी बातों में आकर एक ऐसी इंश्योरेंस पॉलिसी (Insurance Policy) खरीद लाए जिसका प्रीमियम भरना अब आपके लिए मुसीबत बन गया है? या फिर आपको 'फ्री' बताकर क्रेडिट कार्ड थमाया गया और बाद में भारी-भरकम एनुअल फीस का झटका लगा?READ ALSO:-मेरठ: 28 करोड़ के जीएसटी महाघोटाले में एल.ई.डी. (LED) टीवी कारोबारी नपा, विशेष अदालत ने भेजा जेल; डीजीजीआई की जांच में चौंकाने वाले खुलासे
\r\n\r\n\r\n\r\n
अगर हां, तो यह खबर आपके लिए किसी मरहम से कम नहीं है। भारतीय रिजर्व बैंक (RBI) ने बैंकों और वित्तीय संस्थानों की इस "टारगेट वाली मनमानी" को खत्म करने के लिए अपना 'ब्रह्मास्त्र' निकाल लिया है। आरबीआई ने 'जिम्मेदार व्यावसायिक आचरण' (Responsible Business Conduct) पर एक नया ड्राफ्ट जारी किया है, जो अगर लागू हुआ तो बैंकों को ग्राहकों को ठगना बहुत महंगा पड़ेगा।
\r\n\r\n\r\n\r\n
इस विस्तृत विशेष रिपोर्ट में हम आपको बताएंगे कि आरबीआई का यह नया नियम क्या है, "मिस-सेलिंग" (Mis-selling) की परिभाषा क्या है, और कैसे 1 जुलाई 2026 के बाद, बैंक को आपकी एक-एक पाई ब्याज समेत लौटानी पड़ेगी।
\r\n\r\n
 Aadhaar Card Update Rules 2026: UIDAI ने बदले आधार में नाम सुधारने के नियम, शादी के बाद नाम बदलने से लेकर स्पेलिंग मिस्टेक तक, जानें पूरी प्रक्रिया
 Divyangjan FASTag Rules 2026: केंद्र सरकार ने दिव्यांगजनों को दी बड़ी राहत, अब हर साल FASTag रिन्यू कराने का झंझट खत्म, 100 प्रतिशत डिसेबिलिटी पर मिलेगी 5 साल की वैलिडिटी
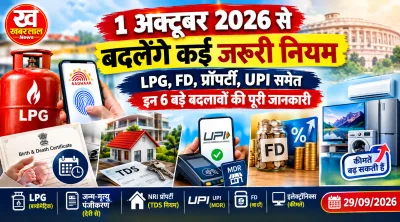 Rules Changing From 1st October: 1 अक्टूबर 2026 से देश में एलपीजी सब्सिडी, बैंक एफडी, एनआरआई प्रॉपर्टी खरीद और जन्म-मृत्यु पंजीकरण से जुड़े नए नियम लागू हो रहे हैं, जानिए क्या महंगा होगा
 ड्राइविंग करने वालों की बल्ले-बल्ले! ट्रैफिक नियमों में होने जा रहा है सबसे बड़ा बदलाव, अब पहली गलती पर 'चालान' नहीं, मिलेगी 'चेतावनी'
आखिर आरबीआई को गुस्सा क्यों आया? (The Background)
\r\n\r\nपिछले एक दशक में भारतीय बैंकिंग सिस्टम में एक बहुत ही नकारात्मक प्रवृत्ति (Negative Trend) देखने को मिली है। इसे बैंकिंग की भाषा में 'क्रॉस-सेलिंग' (Cross-selling) कहा जाता है, लेकिन असलियत में यह 'मिस-सेलिंग' (Mis-selling) बन चुका है।
\r\n\r\nFollow the Khabreelal News channel on WhatsApp Join › \r\n\r\n
क्या है समस्या?
\r\n\r\nबैंक अब सिर्फ जमा और निकासी की जगह नहीं रह गए हैं। वे 'फाइनेंशियल सुपरमार्केट' बन गए हैं। हर बैंक कर्मचारी के सिर पर इंश्योरेंस, म्यूचुअल फंड और क्रेडिट कार्ड बेचने का भारी टारगेट होता है। इस टारगेट को पूरा करने के लिए:
\r\n\r\n\r\n\r\n
- \r\n
- \r\n बूढ़े और अनपढ़ ग्राहकों को निशाना बनाया जाता है: जो एफडी कराने आते हैं, उन्हें यूलिप (ULIP) या एंडोमेंट प्लान थमा दिया जाता है, यह कहकर कि इसमें एफडी से ज्यादा ब्याज मिलेगा।\r\n \r\n
- \r\n छुपे हुए चार्ज (Hidden Charges): लोन लेते समय प्रोसेसिंग फीस या प्री-पेमेंट पेनल्टी के बारे में साफ नहीं बताया जाता।\r\n \r\n
- \r\n झूठे वादे: "सर, 3 साल में पैसा डबल हो जाएगा"—ऐसे वादे किए जाते हैं जो लिखित दस्तावेजों में कहीं नहीं होते।\r\n \r\n
\r\n\r\n
आरबीआई के पास ऐसी शिकायतों का अंबार लग गया था। लोकपाल (Ombudsman) के पास आने वाली शिकायतों में एक बड़ा हिस्सा इसी 'धोखाधड़ी' का था। इसी को देखते हुए आरबीआई ने अब सख्त रुख अपनाया है।
\r\n\r\nखबरीलाल न्यूज़ का Telegram चैनल जॉइन करें Join › \r\n\r\n
नए ड्राफ्ट के 5 बड़े नियम (The 5 Game Changers)
\r\n\r\nआरबीआई द्वारा जारी किए गए मसौदे (Draft Guidelines) में पांच ऐसे बिंदु हैं जो सीधे तौर पर आम आदमी की जेब और अधिकारों की रक्षा करते हैं।
\r\n\r\n\r\n\r\n
1. पूर्ण रिफंड (Full Refund Policy)
\r\n\r\nयह इस नियम का सबसे क्रांतिकारी हिस्सा है। अब तक अगर आप कोई पॉलिसी कैंसिल कराते थे, तो बैंक या बीमा कंपनी 'कैंसिलेशन चार्ज', 'स्टांप ड्यूटी' या 'प्रोसेसिंग फीस' के नाम पर एक बड़ा हिस्सा काट लेती थी। नया नियम: 1 जुलाई 2026 से, अगर यह साबित हो जाता है कि उत्पाद 'मिस-सेल' किया गया है (गलत जानकारी देकर बेचा गया है), तो बैंक को ग्राहक का पूरा पैसा वापस करना होगा। एक भी रुपया नहीं काटा जाएगा।
\r\n\r\n\r\n\r\n
2. नुकसान की भरपाई (Compensation for Loss)
\r\n\r\nसिर्फ पैसा वापस करना काफी नहीं होगा। आरबीआई का तर्क है कि अगर ग्राहक का पैसा 1 साल तक गलत जगह फंसा रहा, तो उसे ब्याज का नुकसान हुआ। नया नियम: बैंक को न केवल मूल रकम (Principal Amount) वापस करनी होगी, बल्कि उस नुकसान की भी भरपाई करनी होगी जो ग्राहक को उस पैसे को सही जगह निवेश न कर पाने के कारण हुआ। इसे 'अवसर लागत' (Opportunity Cost) की भरपाई कहा जाएगा।
\r\n\r\n\r\n\r\n
3. एजेंट की गलती, बैंक की सजा (Vicarious Liability)
\r\n\r\nअक्सर बैंक यह कहकर पल्ला झाड़ लेते थे कि "यह तो थर्ड पार्टी एजेंट ने बेचा था" या "वह कर्मचारी अब नौकरी छोड़ चुका है।" नया नियम: आरबीआई ने साफ कर दिया है कि चाहे वह बैंक का पेरोल कर्मचारी हो, डायरेक्ट सेल्स एजेंट (DSA) हो या कोई बाहरी वेंडर—अगर प्रोडक्ट बैंक के नाम पर बिका है, तो जिम्मेदारी बैंक के बोर्ड और मैनेजमेंट की होगी।
\r\n\r\n\r\n\r\n
4. पारदर्शिता का अल्टीमेटम (Absolute Transparency)
\r\n\r\nअब छोटे अक्षरों में (Terms & Conditions *) लिखकर ग्राहकों को फंसाना मुश्किल होगा। नया नियम:
\r\n\r\n\r\n\r\n
- \r\n
- \r\n सभी नियम और शर्तें (T&C) बड़े और साफ अक्षरों में होनी चाहिए।\r\n \r\n
- \r\n 'महत्वपूर्ण तथ्य विवरण' (Key Fact Statement) देना अनिवार्य होगा।\r\n \r\n
- \r\n उत्पाद के जोखिम (Risks) को हाइलाइट करना होगा, न कि सिर्फ फायदों को।\r\n \r\n
\r\n\r\n
5. निजी जानकारी की सुरक्षा
\r\n\r\nबैंक अक्सर ग्राहकों का डेटा दूसरी मार्केटिंग कंपनियों को बेच देते हैं। नया नियम: ग्राहक की सहमति के बिना उसकी फाइनेंशियल जानकारी किसी भी थर्ड पार्टी के साथ शेयर नहीं की जा सकती।
\r\n\r\n
🏪 आपके शहर के ऑफर
विज्ञापन · स्थानीय दुकानों की ताज़ा स्कीम · स्वाइप करें →
सभी ऑफर देखें →
क्या है 'मिस-सेलिंग'? (Understanding Mis-selling)
\r\n\r\nआम जनता के लिए यह समझना बहुत जरूरी है कि आखिर 'मिस-सेलिंग' कहते किसे हैं। अगर आपके साथ इनमें से कुछ भी हुआ है, तो नए नियमों के तहत आप हकदार होंगे:
\r\n\r\n\r\n\r\n
- \r\n
- \r\n उदाहरण 1 (एफडी बनाम बीमा): आप बैंक में 5 लाख रुपये की एफडी कराने गए। मैनेजर ने कहा, "एफडी में ब्याज कम है, यह नई स्कीम (बीमा) ले लीजिए, इसमें 10% रिटर्न पक्का है और 3 साल बाद पैसा निकाल सकते हैं।" जबकि असलियत में वह 10 साल का लॉक-इन प्लान था और रिटर्न बाजार जोखिम पर आधारित था। यह मिस-सेलिंग है।\r\n \r\n
- \r\n उदाहरण 2 (फ्री क्रेडिट कार्ड): आपको फोन आया कि बैंक आपको 'लाइफ टाइम फ्री' क्रेडिट कार्ड दे रहा है। आपने ले लिया। पहले बिल में 1000 रुपये की एनुअल फीस लगकर आ गई। जब आपने शिकायत की, तो कहा गया कि "साल में 1 लाख खर्च करने पर फ्री होगा।" यह जानकारी छुपाना मिस-सेलिंग है।\r\n \r\n
- \r\n उदाहरण 3 (जबरदस्ती बंडलिंग): होम लोन लेते समय बैंक ने शर्त रख दी कि लोन तभी पास होगा जब आप हमसे 50,000 रुपये का होम इंश्योरेंस भी लेंगे। यह मिस-सेलिंग और अनफेयर ट्रेड प्रैक्टिस है।\r\n \r\n
\r\n\r\n
1 जुलाई 2026 - एक नई सुबह (Implementation Timeline)
\r\n\r\nआरबीआई ने अभी इन नियमों का ड्राफ्ट (Draft) जारी किया है। इसका मतलब है कि यह एक प्रस्ताव है।
\r\n\r\n\r\n\r\n
- \r\n
- \r\n प्रक्रिया: आरबीआई ने बैंकों, हितधारकों (Stakeholders) और आम जनता से इस पर राय मांगी है।\r\n \r\n
- \r\n फीडबैक: राय मिलने के बाद फाइनल नोटिफिकेशन जारी किया जाएगा।\r\n \r\n
- \r\n लागू होने की तारीख: आरबीआई का प्रस्ताव है कि ये नियम 1 जुलाई 2026 से प्रभावी हों।\r\n \r\n
\r\n\r\n
यह तारीख बैंकों को अपनी इंटरनल पॉलिसी, सॉफ्टवेयर और कर्मचारियों की ट्रेनिंग बदलने के लिए दी गई है। 1 जुलाई 2026 के बाद, बैंकों को एक 'कंज्यूमर सर्विस कमेटी' बनानी होगी जो यह सुनिश्चित करेगी कि उनके यहां मिस-सेलिंग न हो।
\r\n\r\n\r\n\r\n
बैंकों को क्यों डरना चाहिए? (Impact on Banks)
\r\n\r\nयह नियम बैंकों के बिजनेस मॉडल को पूरी तरह से हिलाकर रख देगा।
\r\n\r\n\r\n\r\n
- \r\n
- \r\n टारगेट कल्चर का अंत: अब बैंक अपने कर्मचारियों पर अंधाधुंध टारगेट का दबाव नहीं बना पाएंगे। अगर कर्मचारी ने दबाव में आकर गलत बिक्री की, तो बैंक को रिफंड और जुर्माना दोनों देना होगा।\r\n \r\n
- \r\n रिकॉर्डिंग और सबूत: बैंकों को अब बिक्री के दौरान की गई बातचीत (खासकर टेली-कॉलिंग) की रिकॉर्डिंग और भी सुरक्षित रखनी होगी ताकि विवाद की स्थिति में सबूत पेश किया जा सके।\r\n \r\n
- \r\n मुनाफे पर असर: जो बैंक 'फीस इनकम' (Fee Income) पर बहुत ज्यादा निर्भर थे (जैसे क्रॉस-सेलिंग से आने वाला पैसा), उनके मुनाफे में शुरुआत में गिरावट आ सकती है, क्योंकि उन्हें अब नैतिकता (Ethics) का पालन करना होगा।\r\n \r\n
\r\n\r\n
एक ग्राहक के तौर पर अब आपको क्या करना चाहिए? (Consumer Guide)
\r\n\r\nभले ही नियम सख्त हो रहे हैं, लेकिन एक जागरूक ग्राहक के तौर पर आपकी जिम्मेदारी खत्म नहीं होती।
\r\n\r\n\r\n\r\n
- \r\n
- \r\n दस्तावेज़ पढ़ें: बैंक कर्मचारी जो कह रहा है, उस पर आंख मूंदकर भरोसा न करें। साइन करने से पहले ब्रोशर या पॉलिसी डॉक्यूमेंट मांगें।\r\n \r\n
- \r\n 'फ्री लुक पीरियड' का इस्तेमाल करें: बीमा पॉलिसी में आमतौर पर 15 दिन का 'फ्री लुक पीरियड' होता है। अगर आपको घर आकर लगता है कि पॉलिसी गलत है, तो 15 दिन के भीतर उसे वापस कर दें।\r\n \r\n
- \r\n लिखित में मांगें: अगर कोई एजेंट कहता है कि "3 साल में पैसा डबल होगा", तो उससे कहें कि "क्या आप यह बात कंपनी के लेटरहेड पर लिखकर दे सकते हैं?" आप देखेंगे कि वह तुरंत अपनी बात से पलट जाएगा।\r\n \r\n
- \r\n शिकायत करें: अगर आपको लगता है कि आपके साथ धोखा हुआ है, तो सबसे पहले बैंक के नोडल ऑफिसर को लिखें। अगर 30 दिन में जवाब न मिले, तो RBI लोकपाल (Banking Ombudsman) के पास ऑनलाइन शिकायत दर्ज कराएं।\r\n \r\n
\r\n\r\n
विशेषज्ञों की राय
\r\n\r\nवित्तीय मामलों के जानकार और उपभोक्ता अधिकार कार्यकर्ता इस कदम को 'देर आए दुरुस्त आए' मान रहे हैं।
\r\n\r\n\r\n\r\n\r\nवरिष्ठ वित्तीय सलाहकार, श्री आर.के. शर्मा कहते हैं: "यह नियम भारतीय वित्तीय बाजार को पश्चिमी देशों (जैसे यूके और यूएस) के मानकों के करीब ले जाएगा। यूके में बैंकों को मिस-सेलिंग के लिए अरबों पाउंड का जुर्माना भरना पड़ा है। भारत में अब डर का माहौल पैदा होगा, जो ग्राहकों के लिए अच्छा है। बैंक अब ग्राहक को 'शिकार' समझना बंद कर देंगे।"\r\n
\r\n\r\n
'बायर बिवेयर' से 'सेलर बिवेयर' तक का सफर
\r\n\r\nसदियों से व्यापार का नियम रहा है—'Caveat Emptor' (क्रेता सावधान रहे)। यानी खरीदने वाले की जिम्मेदारी है कि वह जांच-परख कर खरीदे। लेकिन आरबीआई का यह नया ड्राफ्ट इस नियम को पलटकर 'Caveat Venditor' (विक्रेता सावधान रहे) की तरफ ले जा रहा है।
\r\n\r\n\r\n\r\n
1 जुलाई 2026 का सूर्योदय भारतीय बैंकिंग ग्राहकों के लिए आशा की नई किरण लेकर आएगा। अब बैंक की चमचमाती शाखा में घुसते समय आपको डरने की जरूरत नहीं होगी कि मैनेजर आपको ठग लेगा। आरबीआई का डंडा अब उनके सिर पर लटक रहा है। यह नियम न केवल आपके पैसे को सुरक्षित करेगा, बल्कि बैंकिंग रिश्तों में उस 'भरोसे' (Trust) को वापस लाएगा जो पिछले कुछ सालों में खो गया था।
\r\n\r\n\r\n\r\n
अक्सर पूछे जाने वाले प्रश्न (FAQ)
\r\n\r\nप्रश्न 1: क्या यह नियम पुराने केस पर लागू होगा?
\r\n\r\nउत्तर: नहीं, आमतौर पर आरबीआई के नियम 'प्रोस्पेक्टिव' (भविष्यगामी) होते हैं। यह 1 जुलाई 2026 के बाद बेचे गए उत्पादों पर लागू होने की संभावना है। हालांकि, पुराने मामलों के लिए आप अभी भी लोकपाल (Ombudsman) के पास जा सकते हैं।
\r\n\r\nप्रश्न 2: अगर मैंने ऑनलाइन पॉलिसी ली है, तो क्या यह नियम लागू होगा?
\r\n\r\nउत्तर: जी हां। चाहे आपने बैंक शाखा से लिया हो, मोबाइल ऐप से या नेट बैंकिंग से—नियम सभी माध्यमों (Channels) पर समान रूप से लागू होगा।
\r\n\r\nप्रश्न 3: 'भरपाई' (Compensation) की राशि कैसे तय होगी?
\r\n\r\nउत्तर: यह मामला-दर-मामला (Case-to-case) आधार पर तय होगा। आम तौर पर, यह उस ब्याज दर के बराबर हो सकता है जो आपको एफडी (FD) या बचत खाते में मिलती, जिसे आपने उस गलत प्रोडक्ट के कारण खो दिया।
\r\n\r\nप्रश्न 4: क्या यह नियम सिर्फ सरकारी बैंकों पर लागू है?
\r\n\r\nउत्तर: नहीं, यह नियम सरकारी बैंकों, प्राइवेट बैंकों, विदेशी बैंकों, स्मॉल फाइनेंस बैंकों और एनबीएफसी (NBFCs) सभी पर समान रूप से लागू होगा।
\r\n\r\nप्रश्न 5: अगर बैंक रिफंड देने से मना करे तो क्या करें?
\r\n\r\nउत्तर: अगर बैंक नए नियमों के तहत रिफंड नहीं देता है, तो आप आरबीआई के 'CMS पोर्टल' (Complaint Management System) पर सीधे शिकायत कर सकते हैं। आरबीआई ऐसे बैंकों पर भारी पेनाल्टी लगा सकता है।
\r\n\r\n\r\n\r\n
(डिस्क्लेमर: यह रिपोर्ट आरबीआई द्वारा जारी ड्राफ्ट सर्कुलर पर आधारित है। अंतिम नियमों में बदलाव संभव है। वित्तीय निर्णय लेने से पहले अपने सलाहकार से परामर्श करें।)
\r\n\r\n
Sabse pehle comment karne wale banein.