

नई दिल्ली (स्पेशल डेस्क): भारत के करोड़ों कामगारों और असंगठित क्षेत्र (Unorganized Sector) के कर्मचारियों के लिए बुधवार का दिन बड़ी राहत लेकर आया। प्रधानमंत्री नरेंद्र मोदी की अध्यक्षता में हुई केंद्रीय मंत्रिमंडल (Union Cabinet) की अहम बैठक में सरकार की सबसे लोकप्रिय सामाजिक सुरक्षा योजनाओं में से एक—अटल पेंशन योजना (Atal Pension Yojana - APY) को अगले 5 वर्षों के लिए विस्तार देने का फैसला किया गया है।READ ALSAO:-UP RTE Admission 2026-27: प्राइवेट स्कूलों में 'मुफ्त शिक्षा' का सपना होगा सच, 2 फरवरी से शुरू हो रही प्रक्रिया; योगी सरकार ने बदले नियम
\r\n\r\n\r\n\r\n
सरकार के इस फैसले के मुताबिक, अब अटल पेंशन योजना वित्त वर्ष 2030-31 तक जारी रहेगी। इस विस्तार का सीधा मतलब है कि सरकार असंगठित क्षेत्र के मजदूरों, किसानों और छोटे व्यापारियों को बुढ़ापे में सम्मानजनक जीवन जीने के लिए वित्तीय सुरक्षा प्रदान करना जारी रखेगी।
\r\n\r\n\r\n\r\n
इस विस्तृत रिपोर्ट में हम आपको इस योजना के विस्तार के मायने, इससे जुड़ने के फायदे, प्रीमियम की गणना और अब तक की उपलब्धियों के बारे में विस्तार से बताएंगे।
\r\n\r\n
 Aadhaar Card Update Rules 2026: UIDAI ने बदले आधार में नाम सुधारने के नियम, शादी के बाद नाम बदलने से लेकर स्पेलिंग मिस्टेक तक, जानें पूरी प्रक्रिया
 Divyangjan FASTag Rules 2026: केंद्र सरकार ने दिव्यांगजनों को दी बड़ी राहत, अब हर साल FASTag रिन्यू कराने का झंझट खत्म, 100 प्रतिशत डिसेबिलिटी पर मिलेगी 5 साल की वैलिडिटी
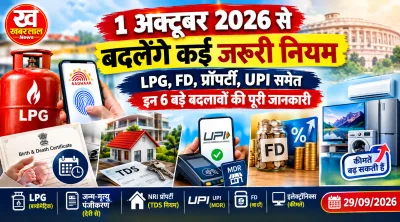 Rules Changing From 1st October: 1 अक्टूबर 2026 से देश में एलपीजी सब्सिडी, बैंक एफडी, एनआरआई प्रॉपर्टी खरीद और जन्म-मृत्यु पंजीकरण से जुड़े नए नियम लागू हो रहे हैं, जानिए क्या महंगा होगा
 ड्राइविंग करने वालों की बल्ले-बल्ले! ट्रैफिक नियमों में होने जा रहा है सबसे बड़ा बदलाव, अब पहली गलती पर 'चालान' नहीं, मिलेगी 'चेतावनी'
कैबिनेट का फैसला: 2031 तक जारी रहेगा 'पेंशन का कवच'
\r\n\r\nबुधवार को प्रधानमंत्री नरेंद्र मोदी की अध्यक्षता में हुई कैबिनेट बैठक में इस प्रस्ताव को मंजूरी दी गई। सरकार ने न केवल योजना की अवधि बढ़ाई है, बल्कि इसके प्रचार-प्रसार और कार्यान्वयन के लिए वित्तीय सहायता (Financial Support) जारी रखने की भी बात कही है।
\r\n\r\nFollow the Khabreelal News channel on WhatsApp Join › \r\n\r\n
फैसले की मुख्य बातें:
\r\n\r\n- \r\n
- \r\n समय सीमा का विस्तार: अटल पेंशन योजना को मार्च 2026 से आगे बढ़ाते हुए वित्त वर्ष 2030-31 तक जारी रखने की स्वीकृति दी गई है।\r\n \r\n
- \r\n गैप फंडिंग (Gap Funding): सरकार ने पेंशन के भुगतान में किसी भी कमी की भरपाई के लिए 'गैप फंडिंग' को मंजूरी दी है। इसका मतलब है कि अगर फंड में कोई कमी आती है, तो सरकार अपनी जेब से पैसा मिलाकर पेंशन धारकों को भुगतान करेगी। यह इस योजना की 'गारंटी' को और मजबूत करता है।\r\n \r\n
- \r\n जागरूकता अभियान: योजना को देश के कोने-कोने तक पहुंचाने के लिए प्रचार (Promotional Activities) और विकासात्मक गतिविधियों (Developmental Activities) के लिए बजट आवंटित किया जाएगा।\r\n \r\n
\r\n\r\n
APY का रिपोर्ट कार्ड: 19 जनवरी 2026 तक 8.66 करोड़ सदस्य
\r\n\r\nसरकार द्वारा जारी ताज़ा आंकड़ों ने इस योजना की सफलता की कहानी बयां की है।
\r\n\r\n\r\n\r\n
- \r\n
- \r\n लॉन्च की तारीख: 9 मई 2015\r\n \r\n
- \r\n कुल सब्सक्राइबर (19 जनवरी 2026 तक): 8.66 करोड़ से अधिक।\r\n \r\n
खबरीलाल न्यूज़ का Telegram चैनल जॉइन करें Join › \r\n\r\n
यह आंकड़ा अपने आप में ऐतिहासिक है। यह दर्शाता है कि भारत का आम नागरिक अब अपनी भविष्य की सुरक्षा को लेकर जागरूक हो रहा है। विशेष रूप से ग्रामीण भारत और छोटे शहरों (Tier-2 & Tier-3 Cities) में इस योजना ने जबरदस्त पैठ बनाई है। सरकार का लक्ष्य है कि 2030-31 तक इस संख्या को और बढ़ाकर देश के हर पात्र नागरिक को पेंशन के दायरे में लाया जाए।
\r\n\r\n\r\n\r\n
अटल पेंशन योजना (APY) आखिर है क्या? (विस्तृत जानकारी)
\r\n\r\nअटल पेंशन योजना (APY) भारत सरकार की एक फ्लैगशिप सोशल सिक्योरिटी स्कीम है, जिसे विशेष रूप से उन लोगों के लिए डिज़ाइन किया गया है जो सरकारी नौकरी में नहीं हैं या जिन्हें पीएफ (EPF) का लाभ नहीं मिलता।
\r\n\r\n\r\n\r\n
योजना का मूल उद्देश्य:
\r\n\r\nअसंगठित क्षेत्र के कामगार जैसे—घरेलू सहायिका, ड्राइवर, माली, प्लंबर, दुकानदार, खेतिहर मजदूर आदि को 60 वर्ष की आयु के बाद एक निश्चित मासिक आय सुनिश्चित करना।
\r\n\r\n\r\n\r\n
पेंशन स्लैब (Pension Slabs):
\r\n\r\nइस योजना के तहत आपको आपके योगदान (Contribution) के आधार पर 60 साल की उम्र के बाद निम्नलिखित 5 विकल्पों में से पेंशन मिलती है:
\r\n\r\n- \r\n
- \r\n ₹1,000 प्रति माह\r\n \r\n
- \r\n ₹2,000 प्रति माह\r\n \r\n
- \r\n ₹3,000 प्रति माह\r\n \r\n
- \r\n ₹4,000 प्रति माह\r\n \r\n
- \r\n ₹5,000 प्रति माह\r\n \r\n
\r\n\r\n\r\nखास बात: यह पेंशन जीवन भर मिलती है और सरकार इसकी गारंटी लेती है। यानी बाजार के उतार-चढ़ाव का आपकी पेंशन राशि पर कोई असर नहीं पड़ेगा।\r\n
\r\n\r\n
पात्रता (Eligibility): कौन बन सकता है इसका हिस्सा?
\r\n\r\nयोजना का लाभ उठाने के लिए सरकार ने बहुत ही सरल नियम बनाए हैं ताकि ज्यादा से ज्यादा लोग इससे जुड़ सकें।
\r\n\r\n- \r\n
- \r\n नागरिकता: आवेदक भारत का नागरिक होना चाहिए।\r\n \r\n
- \r\n आयु सीमा: प्रवेश के समय आवेदक की आयु 18 वर्ष से 40 वर्ष के बीच होनी चाहिए।\r\n\r\n
- \r\n
- \r\n इसका मतलब है कि आपको कम से कम 20 साल तक निवेश करना होगा (अगर आप 40 की उम्र में जुड़ते हैं)।\r\n \r\n
\r\n - \r\n
- \r\n बैंक खाता: आवेदक के पास किसी भी बैंक या पोस्ट ऑफिस में एक वैध बचत खाता (Savings Account) होना चाहिए।\r\n \r\n
- \r\n मोबाइल नंबर: बैंक खाते से लिंक मोबाइल नंबर होना आवश्यक है ताकि अपडेट्स मिलते रहें।\r\n \r\n
- \r\n टैक्स पेयर नियम: (नोट: हाल के नियमों के अनुसार, जो लोग आयकर दाता हैं, वे 1 अक्टूबर 2022 के बाद से इस योजना में शामिल होने के पात्र नहीं हैं। हालांकि, पुराने सदस्यों पर इसका असर नहीं है)।\r\n \r\n
\r\n\r\n
निवेश का गणित: कम उम्र में शुरुआत, बड़ा फायदा
\r\n\r\nअटल पेंशन योजना की सबसे बड़ी खूबसूरती यह है कि आप जितनी जल्दी (कम उम्र में) इससे जुड़ेंगे, आपकी मासिक किस्त (Premium) उतनी ही कम होगी।
\r\n\r\n\r\n\r\n
उदाहरण (Case Study): ₹5,000 पेंशन के लिए
\r\n\r\n- \r\n
- \r\n 18 साल की उम्र में: अगर कोई युवा 18 साल की उम्र में इस योजना से जुड़ता है और 60 साल के बाद ₹5,000 मासिक पेंशन चाहता है, तो उसे हर महीने केवल 210 रुपये जमा करने होंगे।\r\n\r\n
- \r\n
- \r\n रोजाना का खर्च: 7 रुपये से भी कम।\r\n \r\n
\r\n - \r\n
- \r\n 30 साल की उम्र में: अगर वही व्यक्ति 30 साल की उम्र में जुड़ता है, तो उसे ₹5,000 पेंशन के लिए हर महीने लगभग 577 रुपये देने होंगे।\r\n \r\n
- \r\n 40 साल की उम्र में: अगर कोई व्यक्ति अंतिम मौके पर यानी 40 साल की उम्र में जुड़ता है, तो उसे उसी ₹5,000 की पेंशन के लिए हर महीने 1,454 रुपये जमा करने होंगे।\r\n \r\n
\r\n\r\n
निष्कर्ष: जल्दी शुरुआत करने में ही समझदारी है। इससे आपकी जेब पर बोझ बहुत कम पड़ता है।
\r\n\r\n\r\n\r\n
APY के बेमिसाल फायदे (Benefits of Atal Pension Yojana)
\r\n\r\nबाजार में कई निवेश विकल्प मौजूद हैं, लेकिन अटल पेंशन योजना अपने खास फीचर्स के कारण अलग पहचान रखती है।
\r\n\r\n\r\n\r\n
(A) गारंटीड रिटर्न (Guaranteed Pension)
\r\n\r\nम्यूचुअल फंड या शेयर बाजार आधारित पेंशन योजनाओं के विपरीत, APY में सरकार एक निश्चित राशि देने का वादा करती है। अगर फंड का रिटर्न कम भी रहता है, तो सरकार अपनी तरफ से पैसा मिलाकर आपको वादा की गई पेंशन (जैसे ₹5000) देगी।
\r\n\r\n\r\n\r\n
(B) जीवन भर पेंशन
\r\n\r\n60 वर्ष की आयु पूरी होते ही सब्सक्राइबर को मृत्यु तक मासिक पेंशन मिलती रहती है।
\r\n\r\n
🏪 आपके शहर के ऑफर
विज्ञापन · स्थानीय दुकानों की ताज़ा स्कीम · स्वाइप करें →
सभी ऑफर देखें →
(C) जीवनसाथी को सुरक्षा (Spouse Benefit)
\r\n\r\nभगवान न करे, अगर पेंशन धारक (Subscriber) की मृत्यु हो जाती है, तो पेंशन बंद नहीं होती। वही पेंशन राशि उनके पति या पत्नी (Spouse) को जीवन भर मिलती रहेगी।
\r\n\r\n\r\n\r\n
(D) नॉमिनी को पैसा (Corpus to Nominee)
\r\n\r\nयदि सब्सक्राइबर और उनके पति/पत्नी दोनों की मृत्यु हो जाती है, तो 60 साल तक जमा की गई कुल राशि (Corpus Fund) नॉमिनी (जैसे बच्चों) को एकमुश्त लौटा दी जाती है।
\r\n\r\n- \r\n
- \r\n उदाहरण: ₹5,000 वाली पेंशन स्कीम में नॉमिनी को लगभग 8.5 लाख रुपये तक मिल सकते हैं।\r\n \r\n
\r\n\r\n
(E) टैक्स छूट (Tax Benefit)
\r\n\r\nआयकर अधिनियम की धारा 80CCD (1B) के तहत इसमें किए गए निवेश पर टैक्स छूट का लाभ भी मिलता है, जो धारा 80C की 1.5 लाख की सीमा के अतिरिक्त है।
\r\n\r\n\r\n\r\n
आवेदन कैसे करें? (How to Apply for APY)
\r\n\r\n2026-27 के दौर में आवेदन की प्रक्रिया पूरी तरह से डिजिटल और पेपरलेस हो चुकी है। आप घर बैठे या बैंक जाकर आवेदन कर सकते हैं।
\r\n\r\n\r\n\r\n
तरीका 1: नेट बैंकिंग (Online Process)
\r\n\r\nअगर आपके पास नेट बैंकिंग की सुविधा है, तो यह सबसे आसान तरीका है:
\r\n\r\n\r\n\r\n
- \r\n
- \r\n अपने बैंक की नेट बैंकिंग में लॉग इन करें।\r\n \r\n
- \r\n 'Social Security Schemes' या 'Insurance/Pension' सेक्शन में जाएं।\r\n \r\n
- \r\n Atal Pension Yojana का विकल्प चुनें।\r\n \r\n
- \r\n अपना बैंक खाता चुनें जिससे पैसा कटना है।\r\n \r\n
- \r\n पेंशन राशि (1000 से 5000) चुनें।\r\n \r\n
- \r\n नॉमिनी का विवरण भरें और सबमिट कर दें।\r\n \r\n
\r\n\r\n
तरीका 2: बैंक शाखा जाकर (Offline Process)
\r\n\r\n- \r\n
- \r\n उस बैंक या पोस्ट ऑफिस में जाएं जहां आपका खाता है।\r\n \r\n
- \r\n APY रजिस्ट्रेशन फॉर्म मांगें।\r\n \r\n
- \r\n फॉर्म में अपना आधार नंबर, मोबाइल नंबर और नॉमिनी की जानकारी भरें।\r\n \r\n
- \r\n पेंशन विकल्प चुनें।\r\n \r\n
- \r\n फॉर्म जमा करें। आपको रसीद के तौर पर PRAN (Permanent Retirement Account Number) कार्ड दिया जाएगा।\r\n \r\n
\r\n\r\n
ऑटो-डेबिट सुविधा (Auto-Debit)
\r\n\r\nइस योजना की सबसे अच्छी बात 'ऑटो-डेबिट' है। आपको हर महीने बैंक जाने की जरूरत नहीं है। आपके द्वारा चुनी गई तारीख को आपके बैंक खाते से किस्त अपने आप कट जाएगी। आपको बस यह सुनिश्चित करना है कि खाते में पर्याप्त बैलेंस हो।
\r\n\r\n\r\n\r\n
योजना का विस्तार क्यों जरूरी था? (Why Extension Matters)
\r\n\r\n2030-31 तक योजना को बढ़ाने का फैसला भारतीय अर्थव्यवस्था और सामाजिक ताने-बाने के लिए बहुत महत्वपूर्ण है।
\r\n\r\n\r\n\r\n
बढ़ती हुई बुजुर्ग आबादी
\r\n\r\nभारत तेजी से युवा देश से बुजुर्ग होती आबादी की ओर बढ़ रहा है। 2050 तक भारत में बुजुर्गों की संख्या बहुत अधिक होगी। ऐसे में, जिनके पास सरकारी पेंशन नहीं है, उनके लिए गरीबी में जीने का खतरा है। APY इस खतरे के खिलाफ एक ढाल है।
\r\n\r\n\r\n\r\n
असंगठित क्षेत्र का बड़ा हिस्सा
\r\n\r\nभारत में आज भी लगभग 80% से अधिक वर्कफोर्स असंगठित क्षेत्र में है। इनके पास पीएफ या ग्रेच्युटी की सुविधा नहीं होती। सरकार इस विस्तार के जरिए यह संदेश देना चाहती है कि वह रेहड़ी-पटरी वालों, रिक्शा चालकों और घरेलू कामगारों के साथ खड़ी है।
\r\n\r\n\r\n\r\n
वित्तीय साक्षरता को बढ़ावा
\r\n\r\nयह विस्तार सरकार को और अधिक समय देगा कि वह दूर-दराज के गांवों में कैंप लगाकर लोगों को बचत का महत्व समझा सके।
\r\n\r\n\r\n\r\n
पेनाल्टी और एग्जिट के नियम (Penalty & Exit Rules)
\r\n\r\nयोजना में अनुशासन बनाए रखना जरूरी है, लेकिन अगर कभी किस्त चूक जाए तो क्या होगा?
\r\n\r\n\r\n\r\n
- \r\n
- \r\n लेट फीस: अगर आपके खाते में बैलेंस न होने के कारण किस्त बाउंस होती है, तो बैंक बहुत मामूली पेनाल्टी लगाता है (आमतौर पर 1 रुपये से 10 रुपये प्रति माह, योगदान राशि के आधार पर)।\r\n \r\n
- \r\n बीच में छोड़ना (Premature Exit): सामान्य तौर पर 60 साल से पहले योजना से बाहर निकलने की अनुमति नहीं है। केवल असाधारण परिस्थितियों में (जैसे लाभार्थी की मृत्यु या लाइलाज बीमारी) ही इसे समय से पहले बंद किया जा सकता है।\r\n \r\n
- \r\n स्वैच्छिक निकास: अब सरकार ने कुछ शर्तों के साथ स्वैच्छिक निकास की अनुमति दी है, लेकिन इसमें आपको केवल अपना जमा पैसा और उस पर मिला साधारण ब्याज ही वापस मिलेगा। सरकार द्वारा दिया गया योगदान (यदि कोई हो) वापस नहीं मिलता।\r\n \r\n
\r\n\r\n
बुढ़ापे की लाठी है अटल पेंशन योजना
\r\n\r\n"बूढ़े होने पर बेटा शायद पानी न पूछे, लेकिन अटल पेंशन योजना हर महीने 1 तारीख को आपके खाते में पैसे जरूर पहुंचाएगी।" यह कहावत ग्रामीण इलाकों में काफी प्रचलित हो रही है।
\r\n\r\n\r\n\r\n
केंद्र सरकार द्वारा 2030-31 तक इस योजना को विस्तार देना एक स्वागत योग्य कदम है। ₹210 या ₹500 का निवेश आज आपको शायद छोटी बात लगे, लेकिन 60 साल की उम्र में जब शरीर काम करने लायक नहीं रहेगा, तब हर महीने मिलने वाले ₹5000 किसी वरदान से कम नहीं होंगे।
\r\n\r\n\r\n\r\n
अगर आप या आपके परिवार में कोई सदस्य (जैसे ड्राइवर, मेड, या युवा बच्चे) 18 से 40 वर्ष के बीच हैं और अभी तक इस योजना से नहीं जुड़े हैं, तो यह सही समय है। आज ही बैंक जाएं और अपने बुढ़ापे को सुरक्षित करें।
\r\n\r\n\r\n\r\n
अक्सर पूछे जाने वाले प्रश्न (FAQs)
\r\n\r\nQ1: क्या मैं एक से अधिक APY खाते खोल सकता हूँ?
\r\n\r\nAns: नहीं, एक व्यक्ति केवल एक ही अटल पेंशन योजना खाता खोल सकता है। यह आधार कार्ड से लिंक होता है, इसलिए डुप्लीकेट खाता संभव नहीं है।
\r\n\r\nQ2: अगर मैं 60 साल से पहले मर गया तो क्या होगा?
\r\n\r\nAns: ऐसी स्थिति में, आपके पति/पत्नी (Spouse) के पास दो विकल्प होते हैं:
\r\n\r\n- \r\n
- \r\n वे बचे हुए समय तक योगदान जारी रखें और बाद में पेंशन प्राप्त करें।\r\n \r\n
- \r\n वे अब तक जमा पूरी राशि निकालकर खाता बंद कर दें।\r\n \r\n
Q3: क्या मैं अपनी पेंशन राशि (Slab) को बाद में बदल सकता हूँ?
\r\n\r\nAns: जी हां, आप वर्ष में एक बार (आमतौर पर अप्रैल में) अपनी पेंशन राशि को बढ़ाने (अपग्रेड) या घटाने (डाउनग्रेड) का अनुरोध बैंक में कर सकते हैं। तदनुसार आपकी किस्त बदल जाएगी।
\r\n\r\nQ4: क्या यह स्कीम सरकारी कर्मचारियों के लिए है?
\r\n\r\nAns: नहीं, जो लोग पहले से किसी वैधानिक सामाजिक सुरक्षा योजना (जैसे EPF, NPS) के सदस्य हैं, वे भी इसमें शामिल हो सकते थे, लेकिन मुख्य रूप से यह असंगठित क्षेत्र के लिए है। अब करदाता (Taxpayers) इसमें शामिल नहीं हो सकते।
\r\n\r\nQ5: मुझे कैसे पता चलेगा कि मेरा पैसा जमा हो रहा है?
\r\n\r\nAns: आपके रजिस्टर्ड मोबाइल नंबर पर हर ट्रांजेक्शन के बाद SMS आता है। इसके अलावा, आप NSDL की वेबसाइट या APY मोबाइल ऐप के जरिए अपना स्टेटमेंट (PRAN विवरण) कभी भी चेक कर सकते हैं।
\r\n\r\n\r\n\r\n
नोट: यह आर्टिकल 21 जनवरी 2026 की ताजा खबरों और सरकारी अधिसूचनाओं के आधार पर तैयार किया गया है। निवेश से पहले अपने बैंक से वर्तमान नियमों की पुष्टि अवश्य करें।
Sabse pehle comment karne wale banein.